

天风固收:怎么看美联储可能跳过6月加息?
来源:固收彬法
摘要
我们认为,美联储目前货币政策的重心仍在对抗通胀,但货币政策正逐步关注经济增长、就业与通胀影响的平衡问题。而调整政策利率,使其对经济活动具备足够限制性,是美联储实现其政策目标的关键手段。
在评估货币政策对经济活动是否具备足够限制性时,美联储最终观察的是通胀是否能够回到2%的目标。但从过程管理角度,美联储还会关注金融条件是否收紧,并且其中贷款条件是否收紧是重点内容。
但如何调整政策利率,美联储又是受数据驱动的。
近期数据表现颇为复杂,一方面,其未能指示明确的前景与宏观方向,但就业市场高景气度与通胀压力未进一步改善的现实又具有紧迫性;另一方面,美联储货币政策开始体现了一定的限制性,但具体状态还需要持续评估。
在此情况下,美联储跳过6月加息不失为一种折中之举。
如何看待后续美联储行为与美债利率?逻辑上,可能主要取决于当前货币政策是否具备足够的限制性。
如果后续美国经济与通胀数据可能再度走强,美联储可能在7月重启加息,并存在进一步加息可能。届时美债利率上行空间可能打开,十年美债可能向前期年内高点的4.0%左右靠近。
如果后续美国经济与通胀数据逐步走弱,美联储将结束加息周期,但也不会马上降息,或选择较长时间维持高利率水平。十年美债短期内或仍是3.3-3.7%区间波动,但可期待后续回落可能。
综合评估,站在当前位置,考虑近期美国偏强的经济数据,我们认为,目前还无法排除演变为情形一的可能。即美联储可能在7月重启加息,十年美债或升至4.0%左右。
考虑到美国经济仍有较强韧性,且近期全球经济又开始呈现美国经济领先非美经济体的迹象。我们评估,后续美元可能持续走强。
如果十年美债上行至4.0%左右,美元指数可能突破105.8的年内前高,升至107左右。届时人民币汇率将接近或升破去年高点的7.3这一关键点位。
在人民币汇率贬值压力加大的背景下,对于国内的主要影响在于,内外均衡虽然对内为主,但是利率也不能太低。
考虑到当下资金外流压力要显著大于2022年。央行一旦注重内外均衡,可能意味着资金利率难有进一步宽松,可能总体还是量宽价平的取向。
考虑到目前债市曲线和空间结构状态,资金利率如果难有进一步下行,则长端进一步下行空间有一定阻滞,在预期仍不明朗的情况下,特别是考虑7月政治局会议之前,市场可能继续呈现拉锯的状态。
近期有“新美联储通讯社”之称的记者Nick Timiraos表示,美联储内部对6月是否加息存在较大分歧,将考虑跳过6月加息,并可能在今年晚些时候更大力度加息。
根据FEDWATCH工具,目前市场已经对美联储跳过6月加息、7月加息展开定价。如何理解美联储可能跳过6月加息?对美债美元意味着什么?如何影响国内市场?
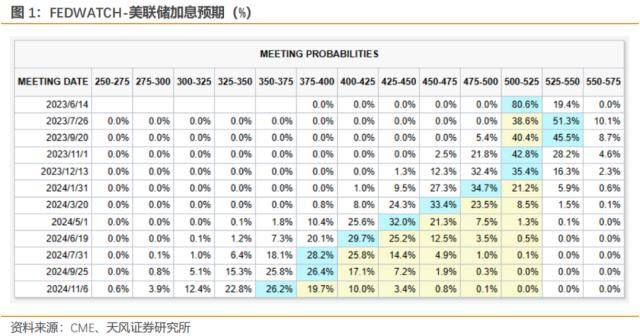
1.如何理解美联储可能跳过6月加息
第一,近期美国数据表现较为复杂,未能指示明确的前景与宏观方向。
以美联储货币政策最关注的就业数据和通胀数据为例:
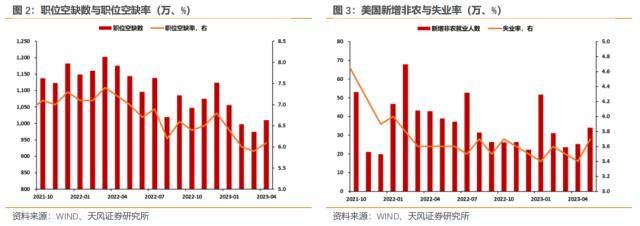
就业方面,近期美国陆续发布了4月职位空缺数据与5月非农数据,但其中的关键数据展示了截然不同的前景。
一方面,职位空缺数与新增非农数据显示,目前美国就业状况仍然较为充分。
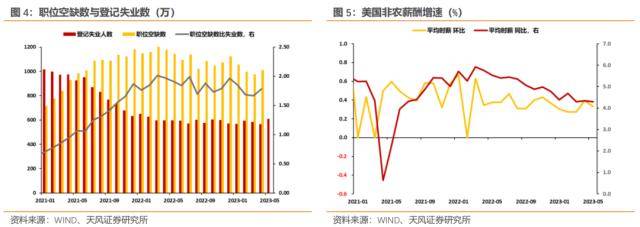
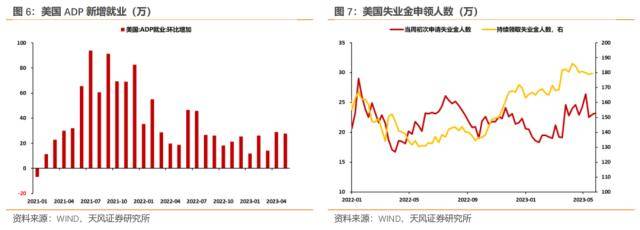
4月美国职位空缺数较上月提高35.8万至1010.3万,职位空缺率较上月提高0.2个百分点至6.1%,非季调离职率较上月提高0.3个百分点至2.5%。反映美国劳动力供需的“职位空缺数比失业数”也反弹至1.79。5月美国非农新增就业较上月提高4.5万至33.9万。5月美国ADP新增就业27.8万,基本持平于上月的29.1万。
另一方面,失业率与失业金申领数据显示,美国就业市场可能已经有降温迹象。
5月美国非农失业率较上月提高0.3个百分点至3.7%,劳动参与率持平上月的62.6%。进一步分析,失业数增长主要源于家庭自雇的减少。因为失业率数据源于非农数据的家庭调查数据,新增非农数据源于企业调查数据,所以两者并不矛盾。家庭自雇减少可以理解为劳动力供给的改善,但考虑到自美联储陡峭加息后,家庭自雇数据波动较大,且该数据容易受被调查者的主观意愿影响,因此其能否被理解为美国就业市场潜在的降温迹象,我们认为还需进一步观察。
年初至今,美国失业金申领人数持续增长。当然也有观点认为,当前美国就业市场景气度较高,申领失业金人数的增长,可能部分反映了主动辞职与摩擦失业情况,并不一定表示美国就业市场的潜在降温。
另外,5月非农薪酬环比较上月小幅降低0.06个百分点至0.33%,薪酬同比较上月小幅降低0.05个百分点至4.30%。但微小变化尚无法指示具体方向。
目前美国就业市场维持了较高景气度,对美国就业市场的前景与方向,联储还给不出肯定判断。
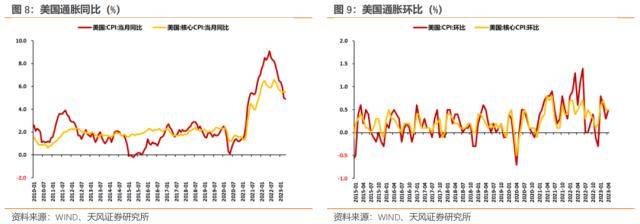
通胀方面,美国4月CPI环比0.4%,较3月提高0.3个百分点;同比4.9%,较3月小幅回落0.1个百分点。4月核心CPI环比0.4%,同比5.5%,均与3月基本持平。
就整体数据而言,美国高通胀环境还看不出实质改善,且回落斜率放缓。
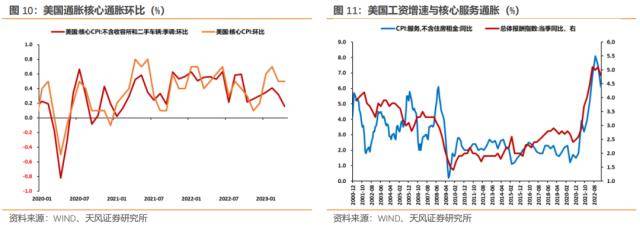
具体来看,能源价格反弹与二手车价格上涨是4月美国通胀环比反弹主要原因。但除住所项与二手车以外的核心通胀明显回落,也使得部分市场参与者对核心服务通胀放缓有乐观理由。但历史来看,核心服务通胀通常与薪酬增速的变化趋势同步。目前美国就业市场仍维持高景气度,薪酬增速维持较高水平,因此核心服务通胀回落可能还并不顺畅。
整体评估,目前美国通胀压力还未见进一步改善。
第二,美联储货币政策对经济活动已经开始呈现一定的限制性,但具体状态还需要持续评估。
过去几次议息会议,美联储均提到了货币政策的限制性问题。
1月会议上,鲍威尔在回答是否需要再加息的问题时表示,“我们认为持续的加息是适当的,这将实现足够严格的政策立场,将通胀降至2%。目前金融环境已经收紧,但我们还没有确切的位置。”
3月会议上,鲍威尔在回答有限评估限制性状态、以及距离终端利率有多远的问题时表示,“这取决于信贷条件是否收紧。目前银行因为风险事件而产生的信贷紧缩压力,实际上起到了类似于加息的效果,因此在某种程度上,这取代了加息。信贷收紧不必完全来自加息。但政策必须足够收紧,以使得通胀回到2%的水平。”
然后在回答有关如何看待金融状况,信贷是否足够紧缩的问题时表示,“金融条件看起来已经紧缩,传统指标会关注利率与股价,但没有很好的捕捉贷款条件。如果他们专注于贷款条件和类似的事情,将会显示出更多的紧缩。然而,对我们来说,问题是信贷条件紧缩需要达到什么程度、持续多久?以及对经济产生多大的影响?。”
5月会议上,鲍威尔在回答信贷条件收紧相关问题时表示,“我们一直在提高利率,这相当于提高了信贷的价格,从某种意义上,这通过价格机制,限制了经济中的信贷。当银行提高信贷标准时,也将使信贷条件以类似的方式收紧。当然,两者之间并非完全替代关系,我们必须对我们进行精准评估的能力保持谦逊,但这确实使得我们评估货币政策是否具备足够限制性的立场复杂化了。”
然后在回答银行是否提高其信贷标准的问题时表示,“我们将在5月8日发布本次高级银行信贷专员调查(SLOOS)的结果。SLOOS的看法与我们从其他来源看到的情况基本一致,例如从褐皮书与各种电话会议上,银行也确实提高了贷款标准。”
5月19日,鲍威尔在参加活动时表示,“鉴于信贷压力可能对经济增长、就业和通胀造成的负面影响,可能无需(继续)加息至那么高的水平就能成功打压通胀。美联储在收紧货币政策方面已取得长足进步,政策立场现在是对经济增长具有限制性的。做太多与做太少的风险正变得更加平衡。我们面临着迄今为止收紧政策的效应滞后,以及近期银行业压力导致的信贷收紧程度等多重不确定性。有鉴于此,美联储可能要观察更多数据和未来前景的演变,然后再决定可能需要提高多少利率。”
我们理解,这意味着,评估货币政策是否具有限制性,美联储最终观察的是通胀是否将回到2%的目标。但从过程管理角度,美联储还会关注金融条件是否收紧,并且其中贷款条件是否收紧是重点内容。
美联储希望配合加息,收紧信贷条件,最终实现压制通胀的目的。但为了压制通胀,信贷条件需要收紧到什么程度,美联储并没有确切标准,也需要持续评估。
因此,我们不妨跟随美联储的逻辑进行评估。本文第一部分的分析表明,美联储在限制通胀的最终目标上,还没有取得足够紧张。那么从过程管理角度,也就是从信贷紧缩角度,美联储看到了什么?
首先,参考最新的SLOOS数据,我们可以观察到,自美联储加息以来,美国银行业确实整体持续提高了贷款标准。
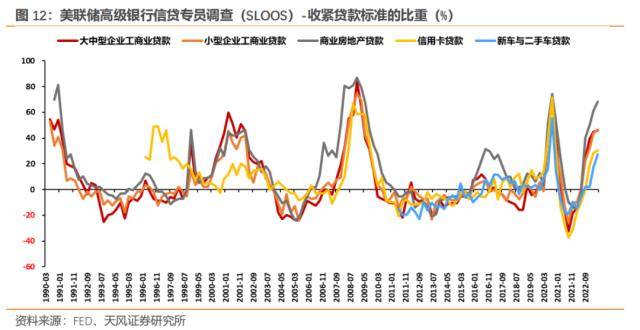
问题是,银行业贷款标准提高的程度是否足够?我们不妨结合美国商业银行的贷款投放数据进行分析。
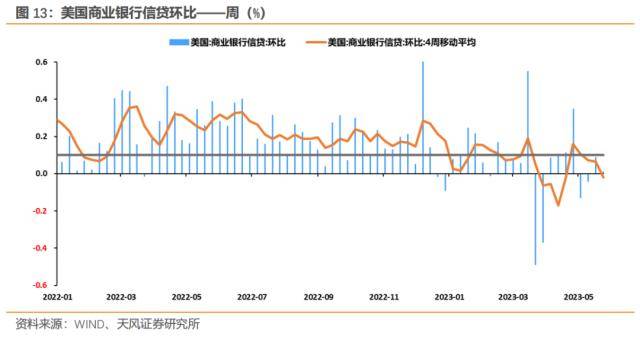
美联储并没有给出直接的评估标准,我们不妨以2016-2019年上一轮美联储加息过程中,商业银行信贷环比增速中枢(0.1%)为标准。
数据显示,2022年3月美联储加息至2022年末,多数情况下,美国信贷增速都明显高于中枢水平,这说明在美联储加息前期,货币政策的限制性明显不足。
2023年初至今,美国信贷增速已经有所回落,逐步向中枢靠拢。这表明美联储货币政策,正逐步体现对信贷投放的限制性。
但需要注意的是,过去两次会议上,鲍威尔对货币政策具有限制性的评估,是在3月中旬与5月前两周,即美国信贷数据明显收缩后做出的。当美国信贷数据结束收缩并反弹后,鲍威尔是否会改变评估,可能还需继续观察。
但进一步分解,我们发现,美联储货币政策的限制性可能存在一些结构性问题。
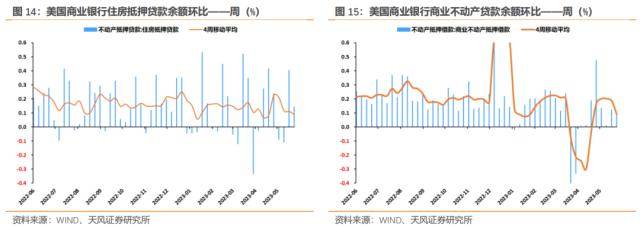
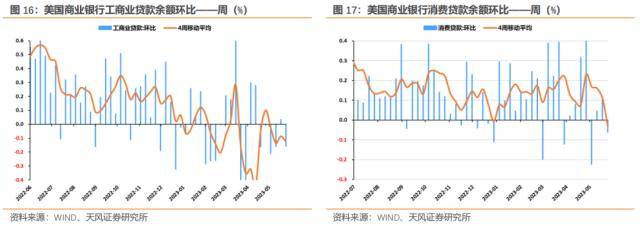
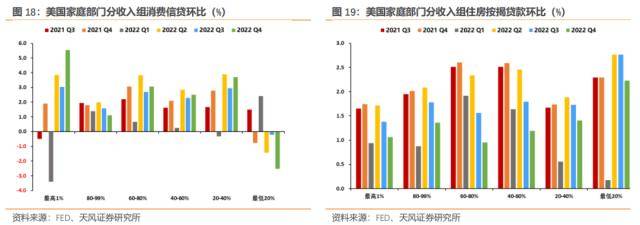
我们发现,美联储目前利率水平对工商业贷款的限制性可能是足够的,但对不动产抵押贷款与消费贷款的限制性可能才刚刚显现。结合美国家庭资产负债表,我们认为,这可能反映了美联储货币政策在限制性方面的结构性问题。
第一,短端利率有一定限制性,但整体限制性相对较弱。目前利率水平限制了中低收入组获得的消费信贷资源,但是不足以限制更广泛收入家庭获得的消费信贷资源,从而导致整体消费信贷的限制性不足。
第二,长端利率对地产市场限制性较弱,而且低收入家庭获得了更多按揭信贷。目前美国住房通胀已经逐步回落,但其回落速度仍相对较慢。我们认为,地产信贷增速未明显降低,可能是支撑地产景气度的重要原因之一。
第三,利率对中小企业有一定限制性,但整体限制性不足。商业银行信贷是美国企业融资的重要组成部分,特别是中小企业的主要融资通道,而初创企业与大中型企业还能够通过债券和股权融资。
年初以来,虽然美国工商业贷款增速明显回落,但美国企业债融资并未明显降温,美国主要股指也有不小涨幅。再考虑美国就业市场仍维持高景气度,职位空缺居高不下,我们认为,这可以说明美国企业整体的扩张态势并未明显冷却。因此美国工商业贷款增速的放缓,实际上可能只能够说明中下企业融资增速放缓。即当前利率水平限制了中小企业的融资和扩张,但并未明显限制美国企业整体的融资和扩张。
因此我们认为,虽然美联储货币政策开始体现了一定的限制性,但目前货币政策的限制性能否延续,以及其有效压制通胀,仍需进一步评估。
正如鲍威尔在5月会议上所言,目前评估货币政策的限制性非常复杂,美联储需要在这个问题上保持谦逊。
至于金融风险,鉴于美联储评估其已经得到妥善处置,我们认为,其对美联储货币政策的掣肘将会逐步减小。
鲍威尔在5月会议上曾表示,“自3月以来的银行业危机主要围绕3家大行,而这三家银行的问题已经解决了,储户的存款也得到了保护,第一共和银行被收购宣告着这一时期的收尾。我们目前关注的是信贷紧缩的影响。”
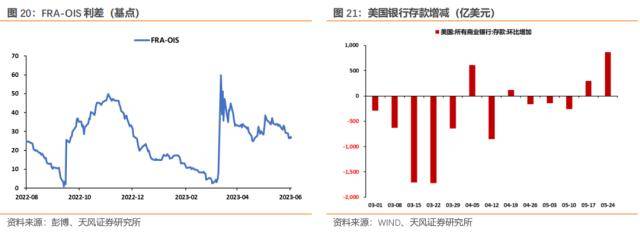
相关数据也显示,目前美国中小银行风险确实得到了妥善应对。通过FRA-OIS利差观察,美国银行间流动性紧张局面已经较事件爆发初期明显改善。另外,目前美国银行存款流失问题也明显缓解。
综上,我们认为,美联储目前货币政策的重心仍在对抗通胀,但货币政策正逐步关注经济增长、就业与通胀影响的平衡问题。而调整政策利率,使其对经济活动具备足够限制性,是美联储实现其政策目标的关键手段。
在评估货币政策对经济活动的限制性时,美联储最终观察的是通胀是否能够回到2%的目标。但从过程管理角度,美联储还会关注金融条件是否收紧,并且其中贷款条件是否收紧是重点内容。
但如何调整政策利率,美联储又是受数据驱动的。
近期数据表现颇为复杂,一方面,其未能指示明确的前景与宏观方向,但就业市场高景气度与通胀压力未进一步改善的现实又具有紧迫性;另一方面,美联储货币政策开始体现了一定的限制性,但美联储货币政策的限制性可能也存在一些结构性问题,其能否持续限制经济扩张,进而有效压制通胀,仍需进一步评估。
在此情况下,美联储跳过6月加息不失为一种折中之举。
2.如何看待美联储后续行为与美债美元?
在逻辑上,可能主要取决于当前货币政策是否具备足够的限制性。
我们主要考虑两种情形:
情形一:美联储货币政策的限制性仍较弱,仍不足以使得美国经济降温,后续美国经济与通胀数据可能再度走强。则美联储当前的谨慎姿态,可能演变为又一次落后于通胀的加息决策。即美联储将在7月重启加息,并存在进一步加息可能。
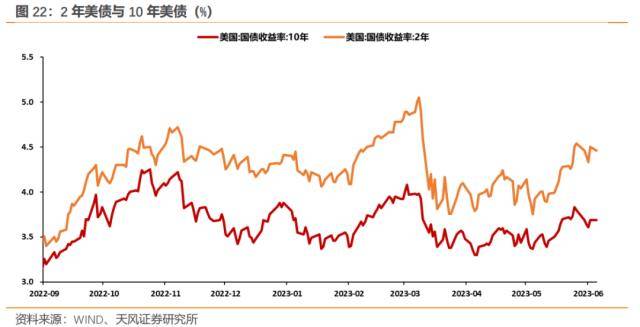
届时美债利率上行空间可能打开。硅谷银行事件,十年美债基本围绕3.5%为中枢,在3.3-3.7%区间波动。该情形假设下,我们认为,后续十年美债可能突破3.7%,向前期年内高点4.0%左右靠近。
情形二:美联储货币政策的限制性逐步展现,后续美国经济逐步降温,通胀也将逐步回落。为平衡经济增长、就业与通胀各方面压力,美联储将结束加息周期,但也不会马上降息,或选择较长时间维持高利率水平。
该情形假设下,十年美债短期内仍是3.3-3.7%区间波动,中期内可以期待美债利率下行。
综合评估,站在当前位置,考虑近期美国偏强的经济数据,我们认为,目前还无法排除演变为情形一的可能。即美联储可能在7月重启加息,十年美债或升至4.0%左右。
所以,展望后续,我们倾向于提示美债利率上行的风险。考虑到后续可能演变为“加息-衰退”的逻辑,我们预计,10-2美债存在进一步倒挂的可能。
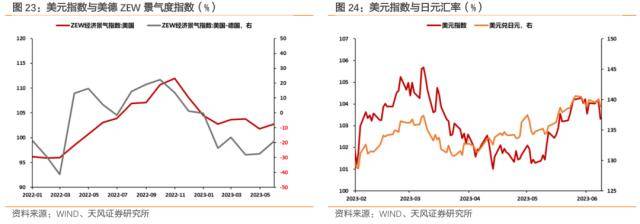
美元方面,汇率是比价,美元指数则主要反应美国对非美经济体的基本面强弱。而欧元是美元指数的最重要组成部分,因此美元指数最容易受美欧基本面对比影响。另外,近期日元疲软,也一定程度推动了美元指数。
当然,美国作为全球货币体系的核心,即便是非美元指数合约经济体,例如中国,其与美国经济基本面的强弱对比也会影响美元强弱。
目前来看,美国经济后续可能仍有较强韧性,且全球经济又开始呈现美国经济领先非美经济体的迹象。因此我们评估,后续美元可能持续相对偏强。
按照情形一推演,如果十年美债上行至4.0%左右,我们预计,美元指数可能突破105.8的年内前高,升至107左右。
3.对国内债市意味着什么
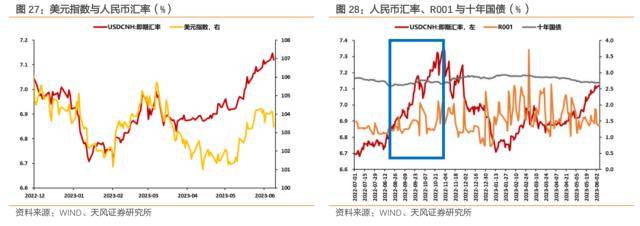
目前离岸美元兑人民币汇率已经升至7.15附近,若后续美债美元同步上行,可能的影响为,人民币汇率贬值压力将再度加大。
在人民币汇率贬值压力加大的背景下,对于国内的主要影响在于,内外均衡虽然对内为主,但是利率也不能太低。
贬值是国内宏观预期走弱的结果,并不完全来自于外围,不能排除汇率贬值同时利率下行的可能,毕竟这是基于国内基本面这一共同逻辑的结果。需要注意的是,汇率贬值的同时央行有没有进一步宽松的意思表达很重要。
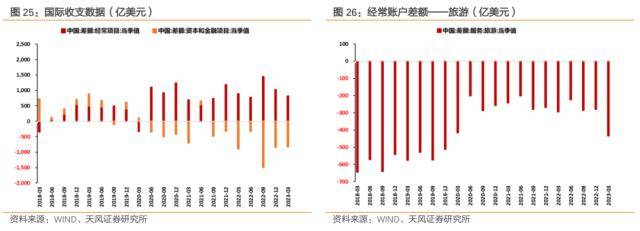
汇率和利率之间的连接点是资金外流情况或者说国际收支状态。今年和去年的差别就在于,同样是汇率贬值,当下资金外流压力要显著大于2022年。
2022年下半年起,2023年一季度,我国资本和金融账户逆差开始增大,同时经常账户顺差减少。而经常账户顺差减少的一个重要原因,是经济重启后,跨境旅游项目逆差重新增大。目前我国经济已经回归常态化,我们预计旅游项目逆差会逐步回归疫情前水平,增大资金外流压力。
央行一旦注重内外均衡,可能意味着资金利率难有进一步宽松,可能总体还是量宽价平的取向。
考虑到目前债市曲线和空间结构状态,资金利率如果难有进一步下行,则长端进一步下行空间有一定阻滞,在预期仍不明朗的情况下,特别是考虑7月政治局会议之前,市场可能继续呈现拉锯的状态。
来源:金融界