

海通宏观美国4月物价数据点评:核心通胀何时缓解?
·概 要 ·
通胀继续回落,4月美国CPI同比继续放缓至4.9%,最近几个月整体通胀的持续下行,与去年同期基数较高有一定关系。如果我们剔除基数效应,最近几个月的年化通胀同比均在6.5%-7.0%之间。
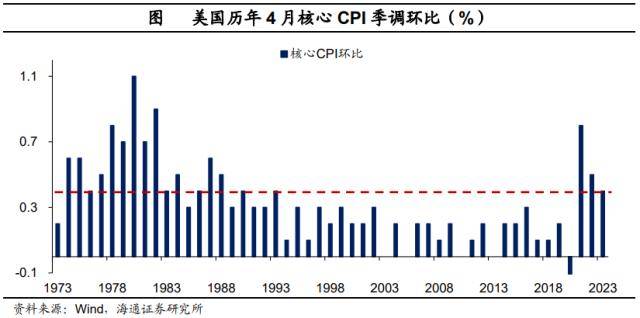
核心通胀韧性仍在,4月核心CPI同比小幅回落至5.5%,连续5个月在5.5%附近波动;环比也维持在0.4%的高位,已经连续5个月位于0.4%及以上水平。
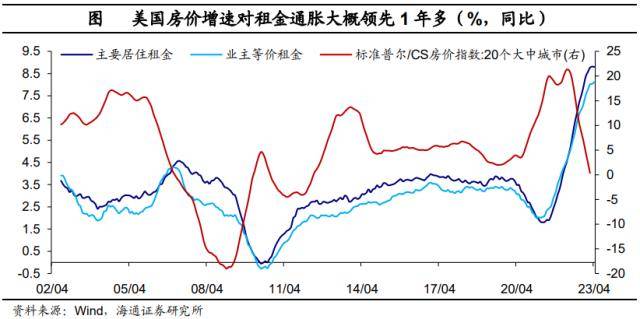
核心通胀何时缓解?从结构来看,目前制约核心通胀的因素依然是租金和劳动力。就租金通胀来说,美国房价增速已经从高点回落至0.4%,已经回落了1年左右,我们预计,租金通胀或接下来1-2个季度出现缓解。就劳动市场来说,当前劳动力市场依然紧张,但整体有所缓解。总的来说,我们预计,核心通胀在上半年或仍高,下半年或开始逐步缓解。
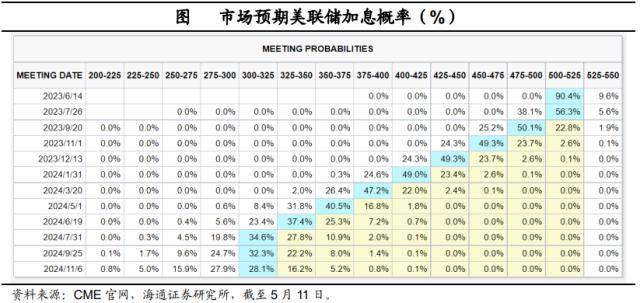
市场降息预期仍高。根据CME观察显示,截至5月11日,市场预期美联储在6月大概率停止加息,9月开始降息,年内大概率降息3次。我们认为市场预期或偏乐观,后续大概率有所调整。
通胀继续回落。4月美国CPI同比继续至4.9%,季调同比的话则与上一月持平(5.0%)。最近几个月整体通胀的持续下行,与去年同期基数较高有一定关系。例如,从2022年3月开始,通胀同比在8%以上,6月突破9%,直到10月才回落到8%以下。
如果我们剔除基数效应,最近几个月的年化通胀同比均在6.5%-7.0%之间。如果从环比角度来看,4月环比又回升至0.4%,高于历史同期平均水平。
此外,核心通胀韧性仍在。4月核心CPI同比小幅回落至5.5%,连续5个月在5.5%附近波动,处于横盘状态。核心通胀环比也维持在0.4%的高位,已经连续5个月位于0.4%及以上水平。
整体来看,美国当前通胀压力依然不小,尤其是核心通胀粘性仍大,核心商品和核心服务通胀环比都没有明显降温。
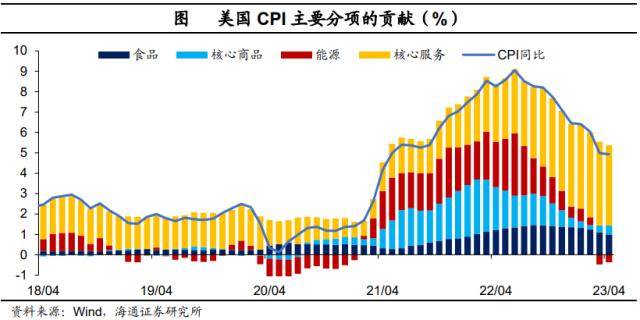
具体来看:
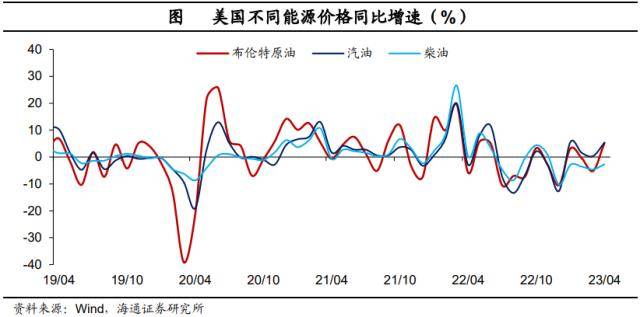
能源通胀环比转正。3月能源通胀大幅放缓,推动整体通胀大幅下行。4月在海外银行风险边际缓和以及原油减产等因素影响下,能源价格边际回升,对通胀下行的贡献减弱。例如,4月能源通胀环比转正至0.6%,4月布伦特原油和汽油价格环比均大幅转正。
食品通胀环比几乎为0。最近几个月在地缘风险边际干扰下降的影响下,食品价格环比维持在0%附近,对整体通胀的贡献维持中性。不过,考虑到接下来几个月食品通胀同比基数在不断攀升,食品通胀同比将继续放缓。
除食品能源外,核心商品通胀回升,是一个不好的信号。4月核心商品通胀环比回升至0.6%,为2022年5月以来高点。尤其是二手车价格环比大幅转正至4.5%,为2022年6月以来首次转正,为2021年6月以来新高。也就意味着之前受益于供应链压力缓解带来的核心商品通胀持续缓解的效应或大幅减弱。
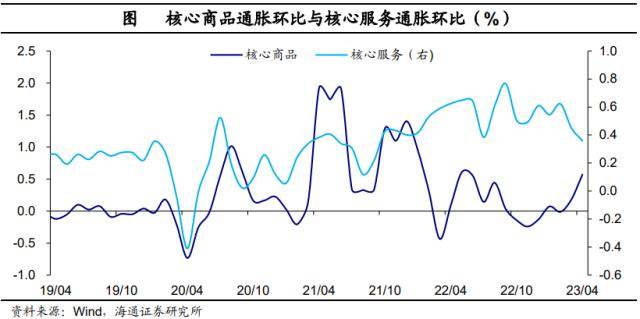
核心服务通胀压力仍大。4月核心服务通胀同比继续下行,核心服务通胀环比也放缓至0.4%。但整体来看,无论是同比还是环比依然处于历史高位,依然是核心通胀居高不下的关键影响。
这很大程度上与租金通胀压力仍大有关。例如,4月主要居住租金和业主等价租金通胀同比保持在8.8%和8.1%;其环比也保持在0.6%和0.5%的高位。
不过,租金通胀环比较之前0.7%-0.8%的高位有所缓和。除租金外,其他服务通胀环比再度回落至0%附近,同比也回落至5%附近。例如,4月酒店和机票环比均转负至-3.4%和-2.6%,机票同比更是转负。也就意味着,除租金外,其他服务通胀也有所缓解。
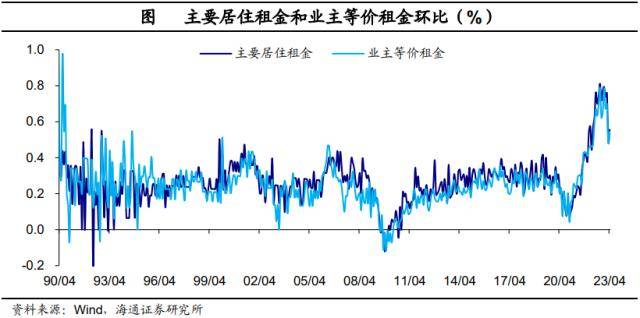
核心通胀何时缓解?从结构来看,目前制约核心通胀的因素依然是租金和劳动力。
就租金通胀来说,从房价和市场租金领先来看,美国房价增速已经从高点回落至0.4%,已经回落了1年左右,我们预计,租金通胀或接下来1-2个季度出现缓解。
就劳动市场来说,当前劳动力市场依然紧张,但整体有所缓解,整体工资增长也有所放缓,也即除住房外的核心通胀压力依然较大,但是有放缓的趋势。
总的来说,我们预计,核心通胀在上半年或仍高,下半年或开始逐步缓解。
市场降息预期仍高。根据CME观察显示,截至5月11日,市场预期美联储在6月大概率停止加息(概率超90%),7月也大概率维持利率水平,9月开始降息;尤其是,预期年内大概率降息3次。我们认为市场预期或偏乐观,后续大概率有所调整。
来源:券商研报精选