

全球化产业的变化与不变
图片来源@视觉中国
文 | 指数资本
以下为本文核心观点:
1. 变化的市场:过去5年,全球化赛道的演进可总结为「红利→透支→回归」三个拐点;全球化线上生态依然繁荣,未来,全渠道建设将成为企业实现全球化的核心命题。
2. 不变的规律:中国全球化竞争力的构建,需要完成从「规模经济」向「价值经济」的演进,实现基础是科技驱动的生产关系变革带来的产业链价值分配权。
3. 穿越周期的策略:① 向微笑曲线两端持续攀延,左侧战略做好产品,右侧战略做好用户,从外贸工厂升级为出海卖家,再实现成为全球化品牌,是中国全球化企业的长期发展路径。② 企业构建全球化竞争力,需在组织、运营、财务、资本等维度全面构建科学增长体系,下行周期需格外加强现金流管理能力、健康盈利能力、抗周期的增长表现等。
01 变化的市场■ 红利期、透支期、回归期
全球化市场始终处于周期性波动中。过去5年,可以看到3个重要拐点。
2018年~2020年,以美国市场为例,电商同比年增长额稳定在10%~15%。第一例新冠疫情的出现,带来跨境电商行业的历史性拐点,整个市场同比增长率快速拉升至40%以上,中国供应链成为全球零售市场的主力供给。自此,全球化市场进入10~15个月时间的「红利期」。
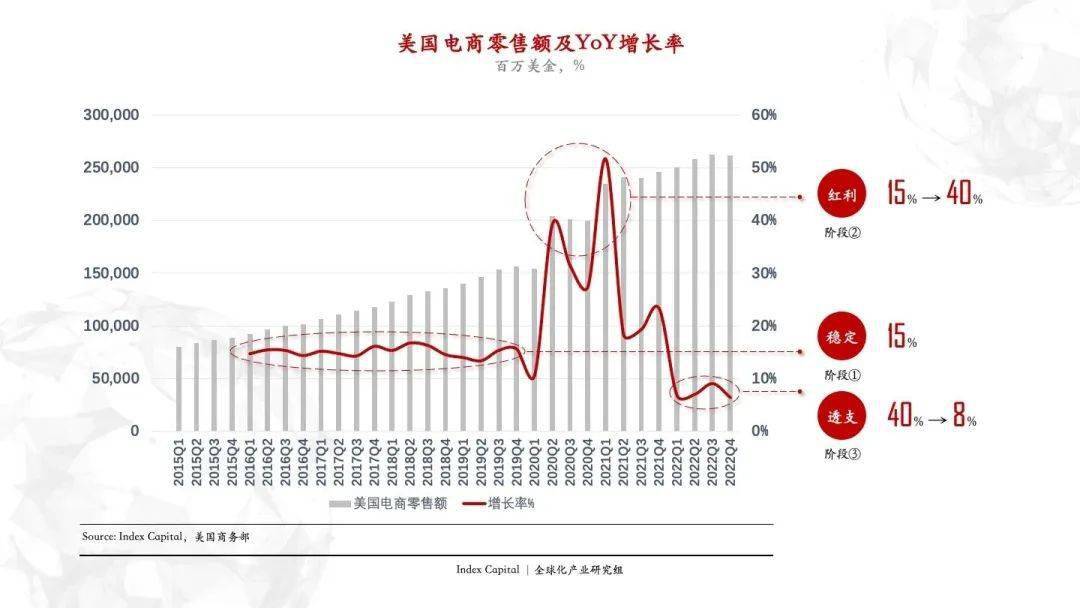
▲ 从美国电商销售额同比增长率,可明显观察到市场供需关系变化的三个阶段(数据来源:指数资本,美国商务部)
2021年Q1开始,第二个拐点逐渐显现,电商市场来到「透支期」。由于「红利期」整个行业疯狂增长,产能大幅扩充,大量中国卖家涌入线上市场,将存量红利迅速瓜分透支,获客成本大幅度增长,大量品牌和卖家的销售额增长放缓。市场同比增长骤降至8%左右,市场情绪从狂热到冰点急速切换。
到了2022年,跨境电商同比增长率又回升到15%左右并保持稳定,北美市场仍然高于成熟的亚太市场(15%)和西欧市场(6%),略低于中东非洲市场(17%)、拉美市场(20%)和东南亚市场(20%)等新兴市场。2023年,市场逐步回暖。全球化市场进入发展第三阶段——「回归期」。
■ 「3+2」新巨头格局
当前,全球化线上生态依然繁荣,电商平台稳健发展,内容平台快速崛起,独立站亦高速增长。
超级电商平台的崛起决定电商流量结构,「3+2」平台巨头的稳定发展下,全球主流电商市场有很大可能逼近中国电商的高集中度格局。指数资本认为,全渠道建设,是企业未来实现全球化的一个核心命题。
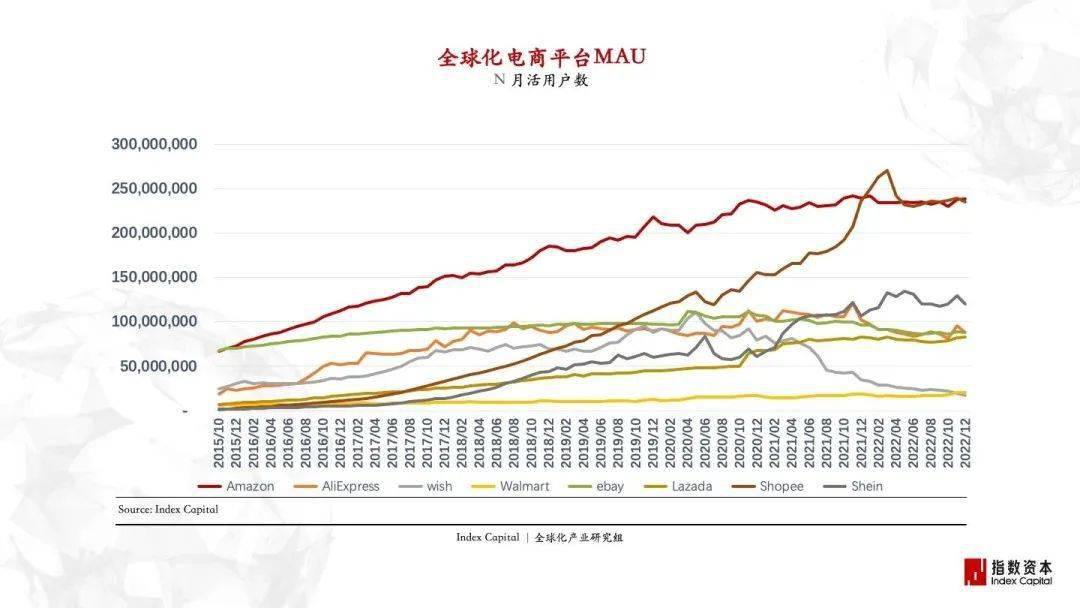
▲ 全球化电商平台中,Amazon、Shopee、SheIn成三大新巨头(数据来源:指数资本)
● 新三巨头稳定增长:Amazon、Shopee、SheIn
Amazon仍是头部全球化玩家的必要战场。单用户价值近3000美金/年,是Shopee的9倍,SHEIN的11倍。而高用户价值代表了核心客群对平台的强信任关系,是电商平台需要极长时间构建的壁垒。
另外,自2021年4月Amazon平台合规性整顿后,头部卖家换血,告别不合规的经营模式,进入比拼产品力的深水区。长期看,Amazon仍是线上标品类消费品的必要战场。
Shopee则已成功占据东南亚电商半壁江山,去年GMV近1000亿美金,月活用户数量在2022年底甚至超越亚马逊。重本土化运营模式下,丰富SKU及游戏化购物体验,用户粘性较强。背靠母公司SEA,Shopee在流量端及电商基建上构筑较强领先壁垒,互联网红利下有望进一步扩大头部优势。
同时,Shopee在逐年提升站点佣金费率,倒逼卖家精细化经营,淘汰劣质产能,已具有孕育品牌的潜在机会。以2022年经营情况为例,平台的中高客单价品牌型产品快速发展。
SHEIN的月活规模已达到亚马逊的1/2,年交易额近300亿美金,且仍保持每年近100%的迅猛增速。实现渠道品牌的成功以后,全面开放第三方卖家的招商工作,正在实现从品牌到平台的关键战略转型。
● 两大潜在平台快速崛起:TikTok、TEMU
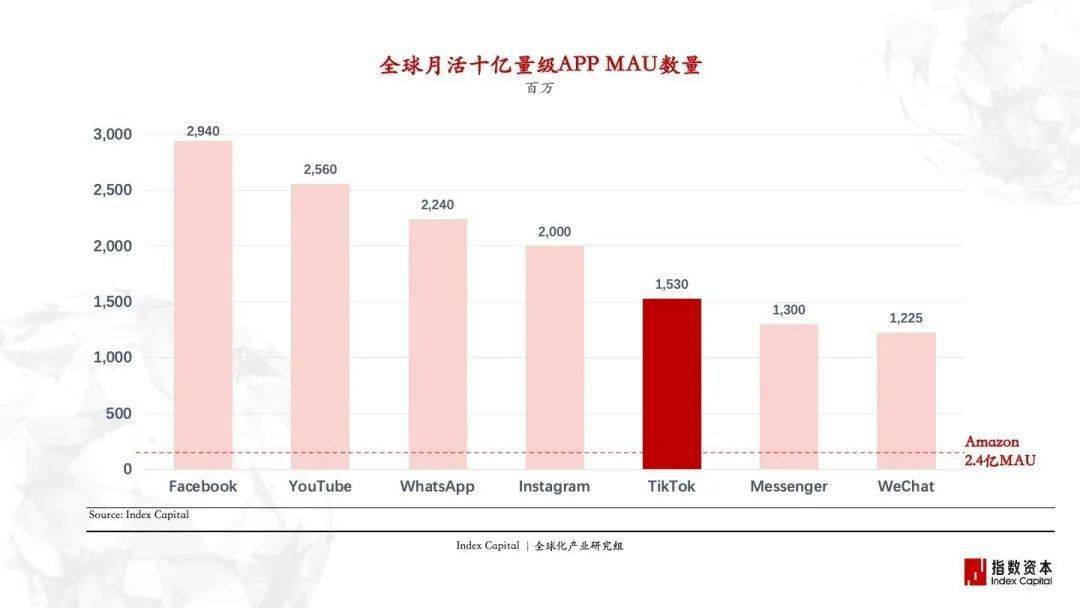
▲ 以TikTok为代表的内容平台挑战全球流量格局
TikTok全球月活突破15亿,已实现超级内容平台的成功,以高速扩张的用户体量和极低的流量成本(FB的15%,YT的5%)成为内容流量巨头,是短期内全球化市场的重要流量洼地,去年美国前1000广告主在TT上的投放金额同比增长66%。其下一阶段电商流量的成功与否,将会对全球流量格局产生关键影响。基于TikTok构建品牌内容生态,是全球化品牌的必要能力建设。
TikTok电商目前在东南亚市场也已初步取得成功。具体来说,东南亚文化和人口结构对新内容和直播接受度高,以印尼为代表的东南亚市场贡献了TikTok Shop 50%GMV,增长确定性强;相比之下,欧美市场TikTok Shop GMV增速较慢,短期内仍需探索。另外,TikTok的第一角色是媒体,全球范围内任何一个「大国」都很难接受本国的第一大媒体平台或是第一大电商平台是由海外创业者创立的,中国如此,美国亦如此。中小型政治体因为国家供给相对短缺,对此的宽容度会更高,因此我们更加看好以东南亚为代表的新兴市场。
新玩家TEMU,于2022年8月全面启动全球化业务,当年即完成单月数亿美金交易额,目前已在美国、加拿大、澳大利亚、新西兰、英国、德国、荷兰、法国、意大利和西班牙全面铺开站点。TEMU今年瞄准超越SHEIN的300亿美金年交易额,是近年来为数不多的现象级全球电商平台。
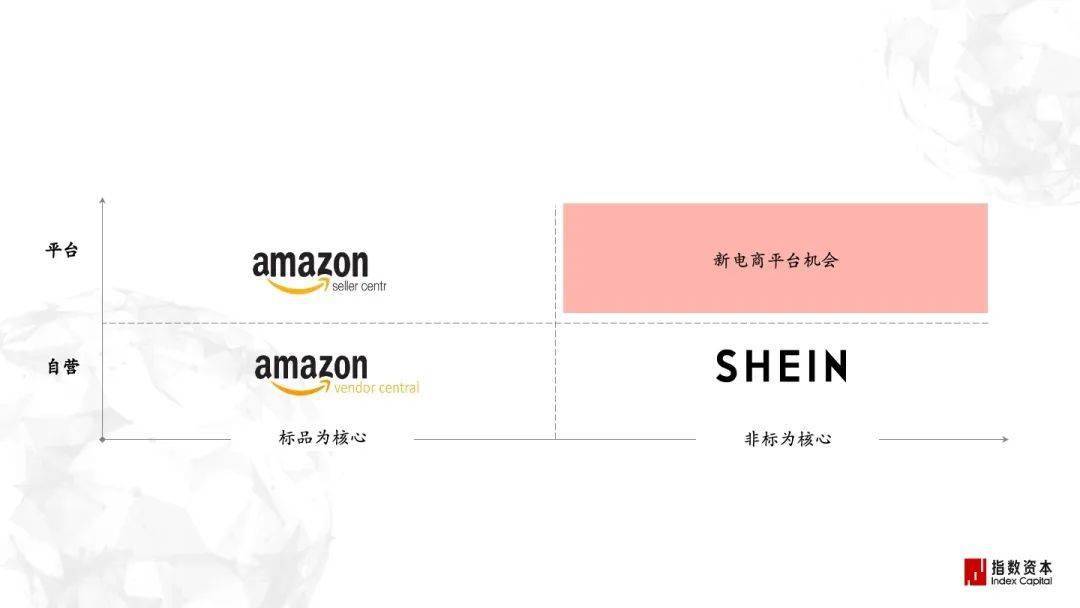
▲ TEMU的寄售模式存在巨大市场机会,有望影响全球电商流量格局
TEMU的长期定位,是以非标品为核心的Amazon,或是一个品类更全的平台型SheIn。几大能力项决定了它的底气:
一是市场机会。北美市场在Amazon SC(标品平台)和SheIn(非标自营)之间,存在「以非标品为核心的Amazon」或「平台模式版SheIn」的超级电商机会;
二是组织能力。TEMU是一支组织能力极强的队伍,具备0-1超级电商平台的成功经验,且在中国市场顶住了阿里和京东等先发玩家的压力,打赢了逆风一战。同时拼多多也具备很强的海外市场广告流量投放经验和大规模中国供应商网络复利效应;
三是资金能力。TEMU母公司在二级市场市值千亿美金,掌握超过1000亿人民币的现金及现金等价物,且在最新一季扭亏为盈,前三季度累计净利润220亿,资金实力超过SheIn最新一轮融资前状态;
四是模式优势。首先TEMU聚焦扶持具备生产能力的工厂型卖家,以平台模式运营,相比渠道品牌类企业,在初期天然具有15%以上的价格优势;其次TEMU全面聚焦以服装为代表的非标品类,相比聚焦3C图书品类的标品电商,消费频次和用户生命周期价值有更大的拉伸空间。
● 独立站:与电商平台互不可取代,将成全球化渠道重要「之一」而非「唯一」
2000亿美金交易额的Shopify仍在快速增长。
Shopify商家解决方案收入以交易额抽佣为主,是反映平台交易规模的主要指标。以2021年33亿美金营收和2%的佣金比例计算,2021年卖家交易额超过1500亿美金;以已披露的2022年Q3财报26%的同比增长估算,2022年平台交易额接近2000亿美金,相当于1/2个Amazon,2个Shopee或5个SheIn。
2022年Q3商家解决方案收入(平台交易额)同比增速为26%,对比其他电商平台看,超过20%的同比增长率是非常夸张的增长表现,但同比增长情况呈逐年下滑趋势(2020年Q3=132%),并未呈现取代电商平台之势。独立站与电商平台将是互不可取代的两大重要线上零售渠道。
02 不变的规律■ 成熟市场
在过去的疫情期间,美国电商出现增长拐点,当时市场存在一个趋势预判:「电商渗透率的增长是不可逆的」。但从事实来看,今天14.2%的电商渗透率结果,相当于拟合出了一条没有发生疫情情况下的正常增长曲线。
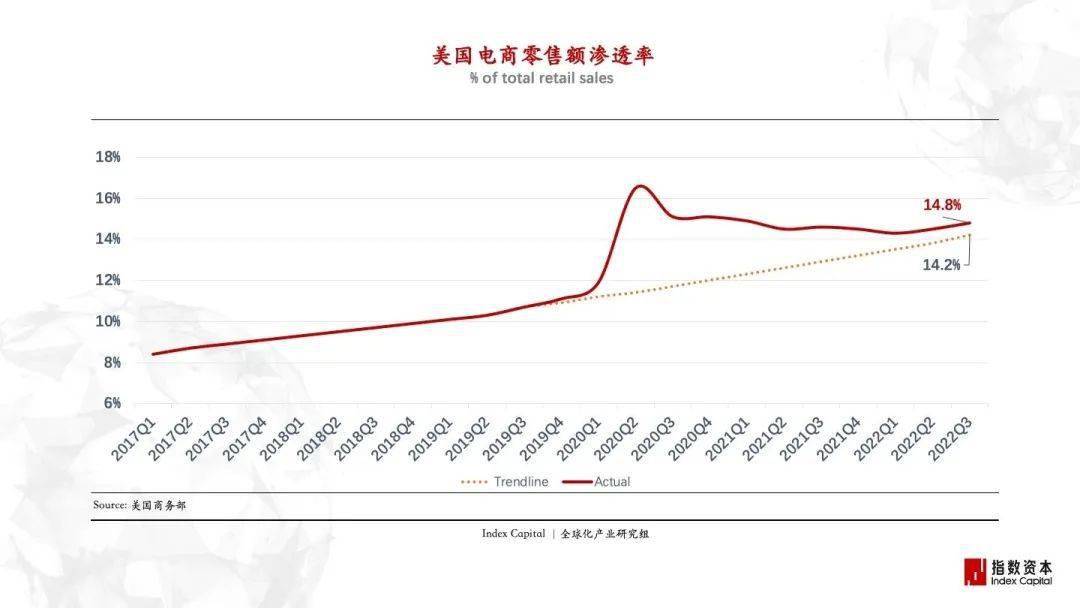
▲ 疫情期间,美国电商零售渗透额快速增长超20%,但疫情过后回落到约14.8%(如红色曲线所示);而假设没有疫情发生,按照电商零售渗透率的固有增速,今天大约也是14%(如虚线所示)。(数据来源:美国商务部)
殊途同归的两条曲线告诉我们,以美国为代表的成熟市场,背后是由超大规模经济体支撑的,这类成熟消费市场高度稳定,弹性极强。短期供需关系变化,并不会对市场造成大的冲击;反过来,市场也不会因为较大的利空而产生大的失衡,会在波动后回归稳定。
■ 新兴市场
今天的东南亚市场,无论在人口红利上,还是供应链转移的趋势上,很像改革开放初期的中国市场。在中国经济高速发展的三十年里,欧美日韩等发达国家的大量品牌借助中国经济增长的快车,实现了品牌全球化的成功。以史为鉴,东南亚市场是今天品牌实现全球化增长的优势原点市场。
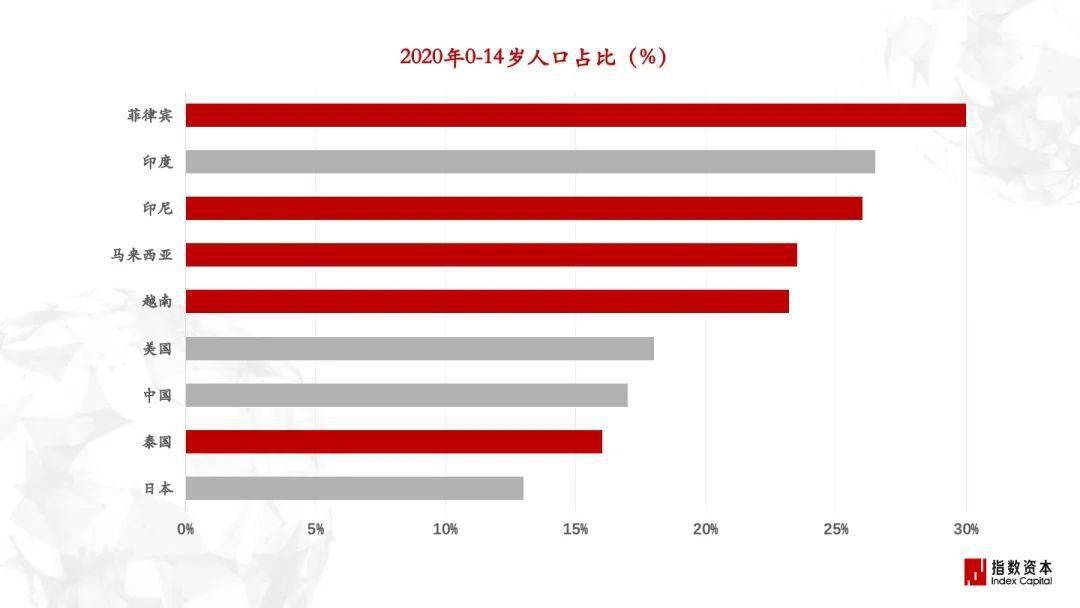
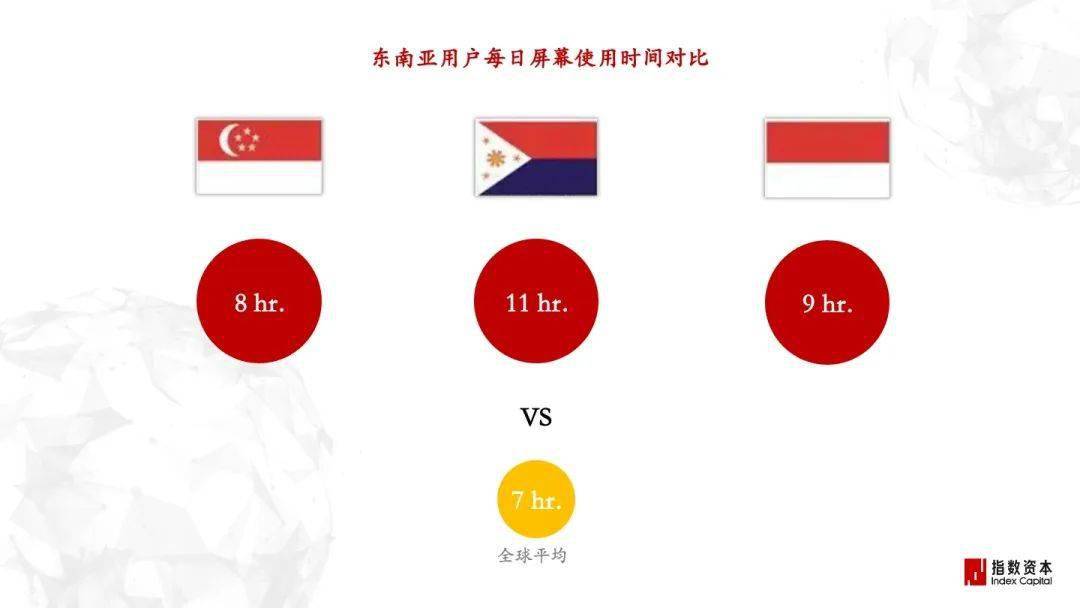
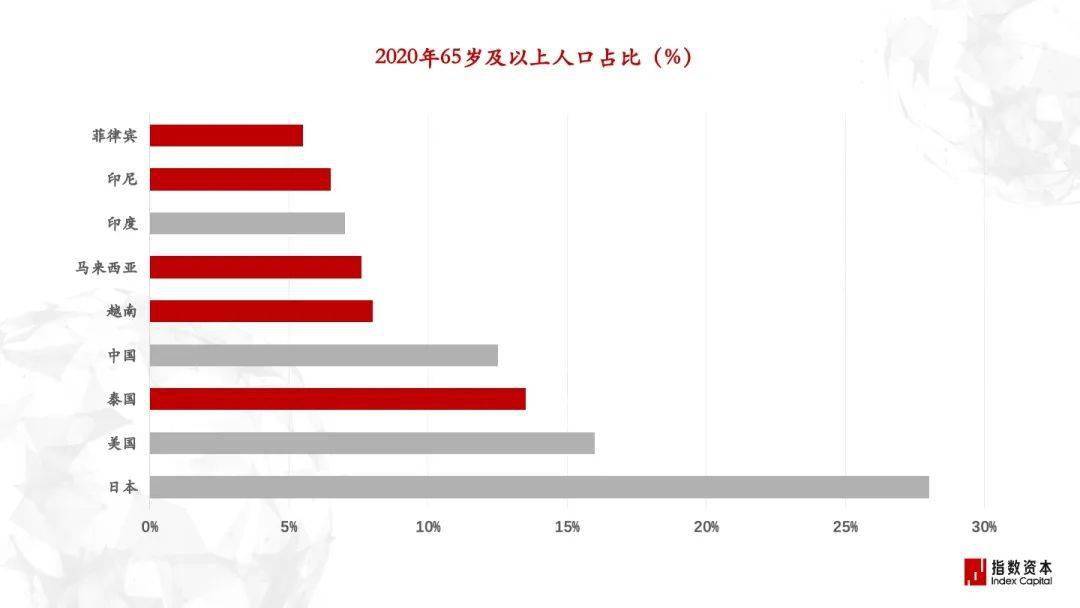
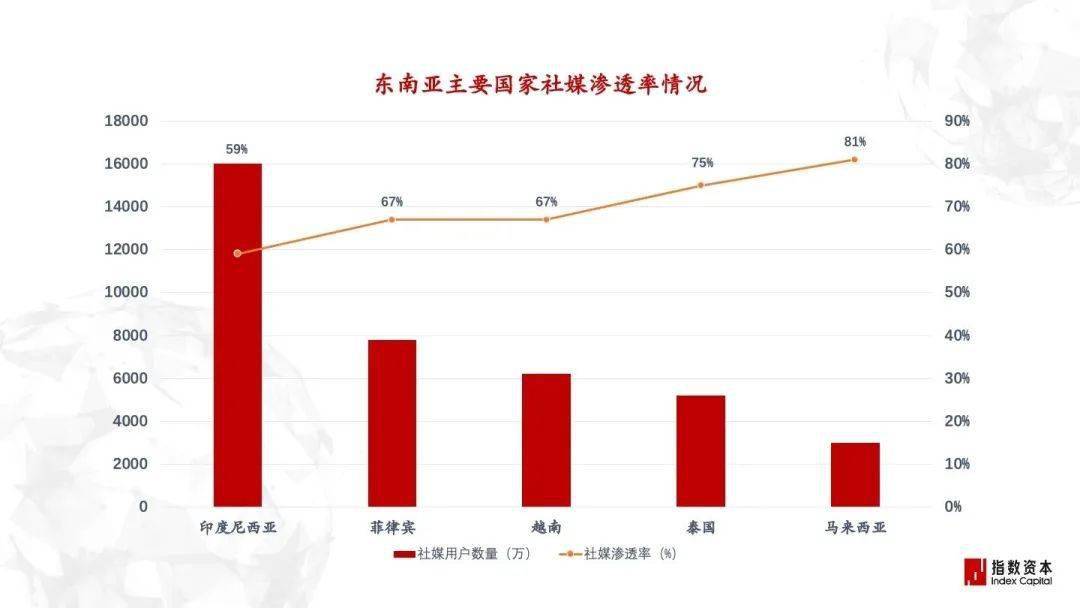
▲ 东南亚年轻用户多,对移动电子设备极为沉迷偏爱(图源:指数资本)
东南亚人口结构年轻化,优于全球主要经济体。与中国不同的是,东南亚跳过PC时代直接跨入移动互联网时代,用户社交属性强,年轻人们在社交媒体的使用时长远远高于世界水平。这也是以TikTok为代表的内容平台在东南亚发展顺畅的重要原因。
■ 生产力→生产关系→意识形态
指数资本认为,中国全球化竞争力的构建,需要完成从规模经济到价值经济的演进,实现基础是科技驱动的生产关系变革带来的产业链价值分配权。
中国品牌全球化可以分为三个阶段。第一个阶段是生产力的全球化,在过去几十年里,中国实现了超高GDP增速,大量工厂向全球输出好的制造价值。
第二个阶段是生产关系的全球化,涌现出一些高科技企业、高毛利产品,在产业链获得更高地位,重新拿到主导权和定价权,实现生产关系的革命。
第三个阶段是意识形态的全球化,背后是民族自信、思想、文化等一系列软性价值的全球化。
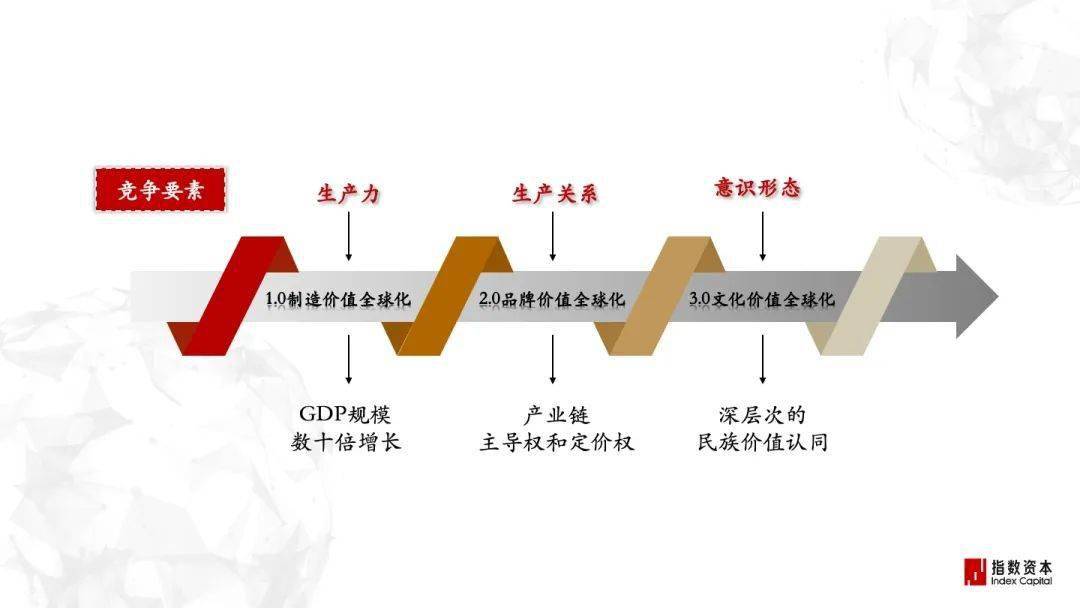
▲ 中国品牌全球化的三个竞争阶段(图源:指数资本)
今天,我们已经迈过生产力或制造价值全球化的阶段,正处在生产关系全球化的第二阶段。近5年全球化红利下,中国卖家数量和工厂产能都实现了大规模增长。
但是,生产力的粗放增长不能改变产业链位置,只有生产关系变革才能形成产业链主导权和定价权,继而构建意识形态竞争力,这是一条不变的规律。实现生产关系重构的头部企业,在一级市场具有极强的稀缺性。
03 成为穿越周期的全球化企业
优秀的全球化企业都具备穿越周期的增长能力。以Nike为例,在上行周期,Nike扩张供应链与品牌势能,吃透购买力红利。如2005年成为美国奥运会官方赞助商,2007年收购茵宝UMBRO扩张Nike在足球领域优势,2017年取代Adidas成为NBA球衣赞助商,等等;在下行周期,则修炼内功,布局下一周期的优势壁垒。如2012年出售茵宝UMBRO,2015年提出「直面消费者」战略转型,为消费者提供针对性的数字化服务——5年后,面对疫情迫使实体门店关停的境况下,Nike线上销售额暴涨弥补了损失,供应链周转效率显著高于竞争对手。
■ 进攻方向:微笑曲线两端高价值环节
过去,中国大部分全球化企业集中在生产制造这一低价值环节,利润率低,议价能力弱。未来,核心战场走到微笑曲线的两侧,左侧战略做好产品,右侧战略做好用户,从外贸工厂升级为出海卖家,再实现成为全球化品牌,是中国全球化企业的长期发展路径。构建起穿越经济周期的长期竞争力,是所有中国企业要回答的唯一命题。
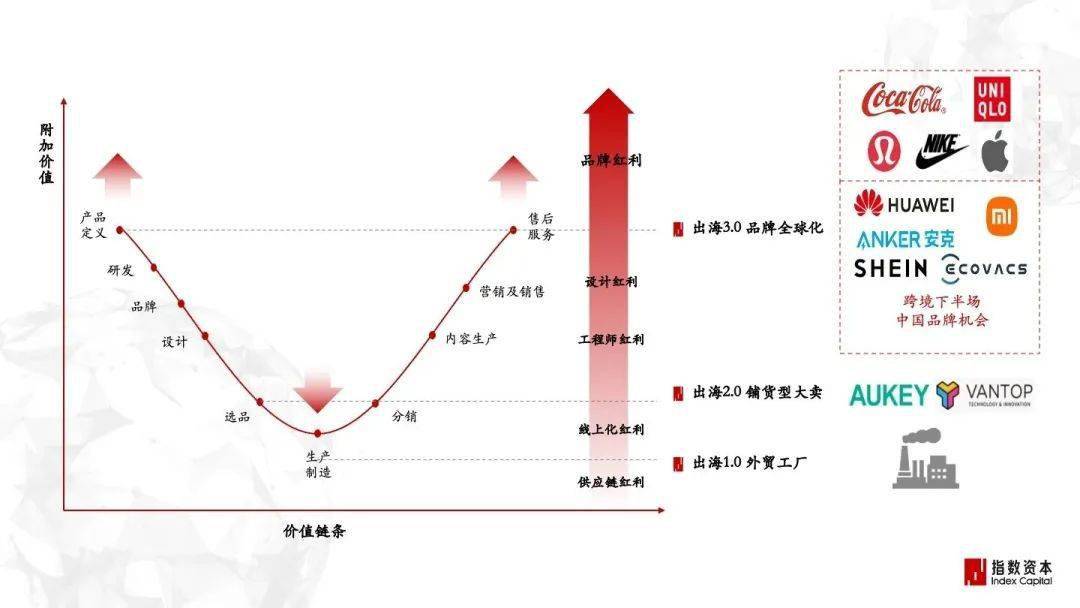
▲ 生产环节的技术进步大于服务环节,多余劳动和资本转移到两端,产品研发和服务环节价值提高(图源:指数资本)
● 曲线最左:发挥产能优势,做好产品
华人创业者有一个天然优势,是离供应商和产业带更近。要充分发挥此优势,与供应商构建简单的甲乙方采购关系是远远不够的。以SheIn所在的服装产业为例,曾经有大量的海外服装品牌来到中国的产业带,希望能够满足其小单快反的供应链需求,但大部分海外品牌还是以一个单纯的甲方采购视角看待中国供应商,问询发现没有小单生产的供给后,就快速放弃了这条供应链的构建。但SheIn是以一个产业赋能者的角色进入行业,在整个市场没有小单快反的供给现状下,SheIn在前期投入了大量精力成本来孵化供应商的供给能力,与供应商共同成长,在广州番禺「养」出了一个庞大的供应链支撑体系。
在其他行业,我们也看到许多优秀品牌在做产业链上游的深度整合。以联合研发或并购投资的方式,与上游核心技术商、核心生产制造商建立紧密关系,做深供应链,加强研发竞争力、筑牢产品壁垒,实现后台产能的深度整合。例如优衣库与面料供应商东丽集团联合成立开发实验室,取得了包括Heattech、Airism、Ultra Light Down在内的多项面料研究成果。
● 曲线最右:加强本土建设,做好用户
另一个进攻方向在微笑曲线的右端,即走近用户、提高核心用户群价值。
华人企业家因为缺少长期的海外生活经历,而核心消费群又都在海外市场,在做全球化产业创业时,往往与海外市场存在天然的文化屏障。在市场红利期强劲的时代,此短板并没有带来很多阻碍,但当市场回归理性时,劣势被充分放大,产品竞争力下降,从而带来获客成本的大幅度上升。指数资本认为,海外本土化应作为全球化企业的一个核心战略,包括内容本土化、渠道本土化、组织本土化等一系列命题。也将会衍生一大波专业的海外本土化服务企业的增长机会,这些优秀的企业服务公司,也将成为中国企业全球化的重要基础设施。
尤其值得一提的是,海外线下渠道未来将是全球化品牌战略的主战场。不同于中国的超高电商渗透率情况,海外线下渠道仍是主力,在欧美发达国家,电商渗透率大都只有10%~20%,线下零售商及成熟渠道值得重视。
首先,海外线下渠道成熟度高。经过与Amazon的长期竞争,劣币已被市场自然淘汰,留下的头部渠道品牌都是发展历史悠久,渠道品牌深入消费者人心的高粘性线下企业;
其次,线下渠道是孕育品牌的好土壤。尤其对于华人创业者,一直存在距离消费者太远这一天然鸿沟,无论在文化距离还是物理距离,而线下渠道首先是差异化壁垒,也是专业品牌成长的条件;
以Anker为例,线下渠道一直是公司战略的重要一环。Anker建立本土团队,线下渠道的增长速度及绝对占比规模非常高,线下占比从2018年的26%提升至36%,2021~2022年线下收入增长贡献近一半。
指数资本认为,高频低价消费品,可以通过单一线上渠道完成认知建设,典型例子是SheIn;但消费电子、大件家具、母婴等低频消费品,决策门槛更高,需要依赖线下场景建立更深的品牌认知。因此,偏重决策的消费品尤其要把线下渠道作为海外本土化的核心渠道。
■ 资本市场:情绪属性是唯一不变因素
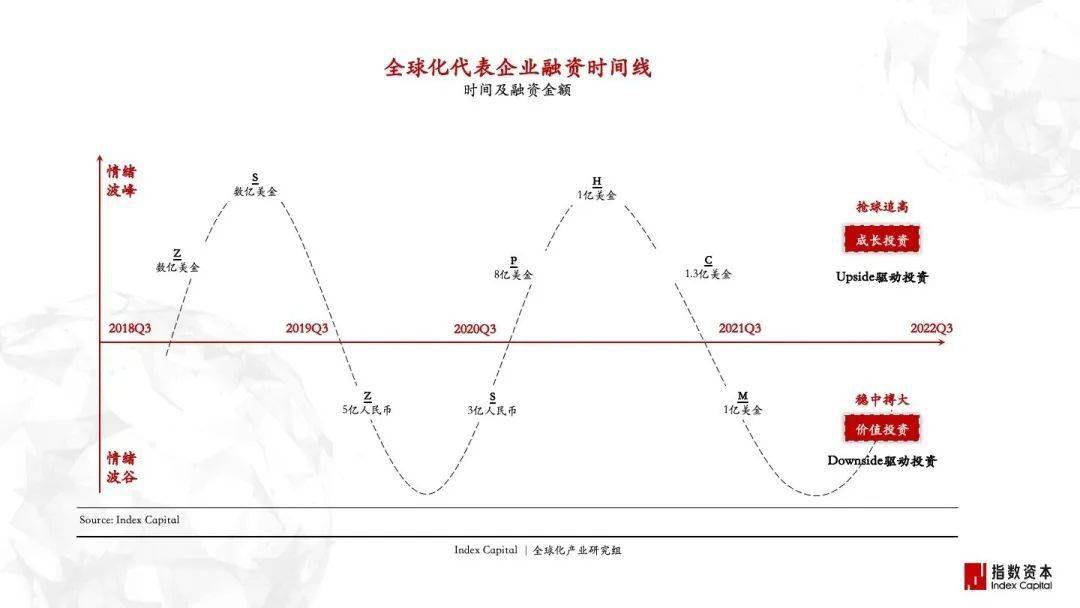
▲ 根据资本市场情绪周期的不同,全球化企业的融资策略也有所不同(图源:指数资本)
资本市场具有强烈情绪属性,不同情绪周期内具有完全不同的资金策略。受2022年资产增长全面放缓的影响,2023年市场决策将会回归价值投资策略。在市场上行期,成长型投资是主题,表现为大量高溢价资产的融资事件发生;在市场下行期,价值型投资是主题,表现为盈利能力强的资产更受市场青睐。我们对未来1年的融资和经营策略有以下几点建议,供参考:
1. 市场下行期或上行初期内,企业的现金流管理能力需要被高度重视,面对关键的战略选择时,现金流指标大于增长指标;
2.2023年开始的价值投资情绪下的核心判断指标,是清晰的退出时间和渠道、可预见的健康盈利能力、抗周期的增长表现;
3.融资节奏上,跑完上半年数据后,资本市场逐步回暖,主流基金的募集资金确定性清晰,市场进入一个1~2年的利好融资周期。
4.资本策略不改变经营结果,只是加速或减缓企业成功或死亡的时间,或抑制对手的募资渠道。公司战略面对的根本性问题,仍是如何构建穿越周期的长期竞争力。