

上海走私犯罪辩护律师:低价委托通关公司代理进口,货主要承担何刑事责任?
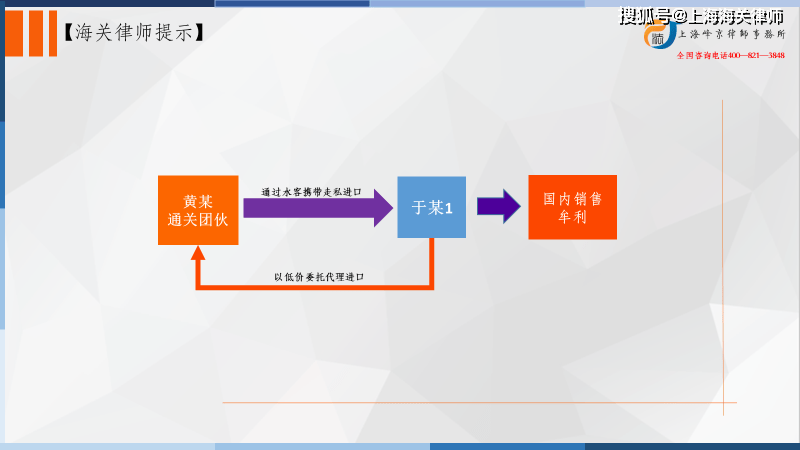
2020年3月至2021年3月间,被告人于某1为牟取非法利益,在向境外“买手”以及境外代购平台采购衣服、鞋、包等各类奢侈品的过程中,委托黄某(另案处理)通关团伙以“水客”夹带等方式将涉案货物从澳门走私入境,后用于销售牟利。期间,被告人于某1以明显低于正常通关费用的价格,向通关团伙支付包税清关费用。经上海洋山海关计核,被告人于某1采用上述方式走私入境货物共计556票,偷逃应缴税额共计人民币822,799.19元(以下币种均为人民币)。
2021年9月23日,被告人于某1在辽宁省大连市被侦查人员抓获,并在到案后如实供述了上述犯罪事实。同年11月30日,被告人于某1向侦查机关缴纳暂扣款50万元。
张严锋走私犯罪辩护律师团队提示:
本案中,被告人于某1在向境外“买手”以及境外代购平台采购衣服、鞋、包等各类奢侈品的过程中,以明显低于正常通关费用的价格委托黄某通关团伙将上述奢侈品代理进口,黄某通关团伙以“水客”夹带等方式将涉案货物从澳门走私入境,后由于某1向通关团伙支付包税清关费用,并将涉案货物在国内销售牟利。
公诉机关依据以上案件事实,对于某1以走私普通货物罪提起指控。
庭审中,辩护人认为于某1起初并不知道黄某团伙系通过“水客”夹带等方式将货物携带入境,其亦不负责收发和联系“水客”,不实施具体的走私行为等辩护意见。
那公诉机关对于某1提起指控的法律依据是什么呢?
最高人民法院、最高人民检察院、海关总署《关于办理走私刑事案件适用法律若干问题的意见》第五条规定,行为人以明显低于货物正常进(出)口的应缴税额委托他人代理进(出)口业务的,可以认定为明知其所从事的活动为走私,并具有走私的主观故意。
本案中被告人于某1将其采购的奢侈品以明显低于正常通关费用的价格委托黄某通关团伙代理进口,即便如辩护人所提出的被告人于某1起初并不知道该通关团伙实际是以水客走私携带入境,依照其低价委托的行为依然可以认定其具有走私主观上的明知,进而推定其具有走私的主观故意。
此外,法院认定被告人于某1为共同犯罪的主犯,此观点尚有商榷之处。依照同类型低价委托进口的走私犯罪,国内货主一般被认定为共同犯罪的从犯居多,辩护人可以依据于某1在共同犯罪中实际发挥的作用,所处地位进行相应的辩护。
上海峰京律师事务所 整理
下一篇:送证上门暖人心 服务群众零距离